北京公司什么时候报税?2026 年计税期间、申报期限与按次纳税的规则变化
云翼企服 · 财税服务指南 | 更新于 2026 年 10 月 21 日 | 阅读约 12 分钟
计税期间只有四档,申报期限只有两类#
依据《增值税法》第三十条,自 2026 年 1 月 1 日起施行
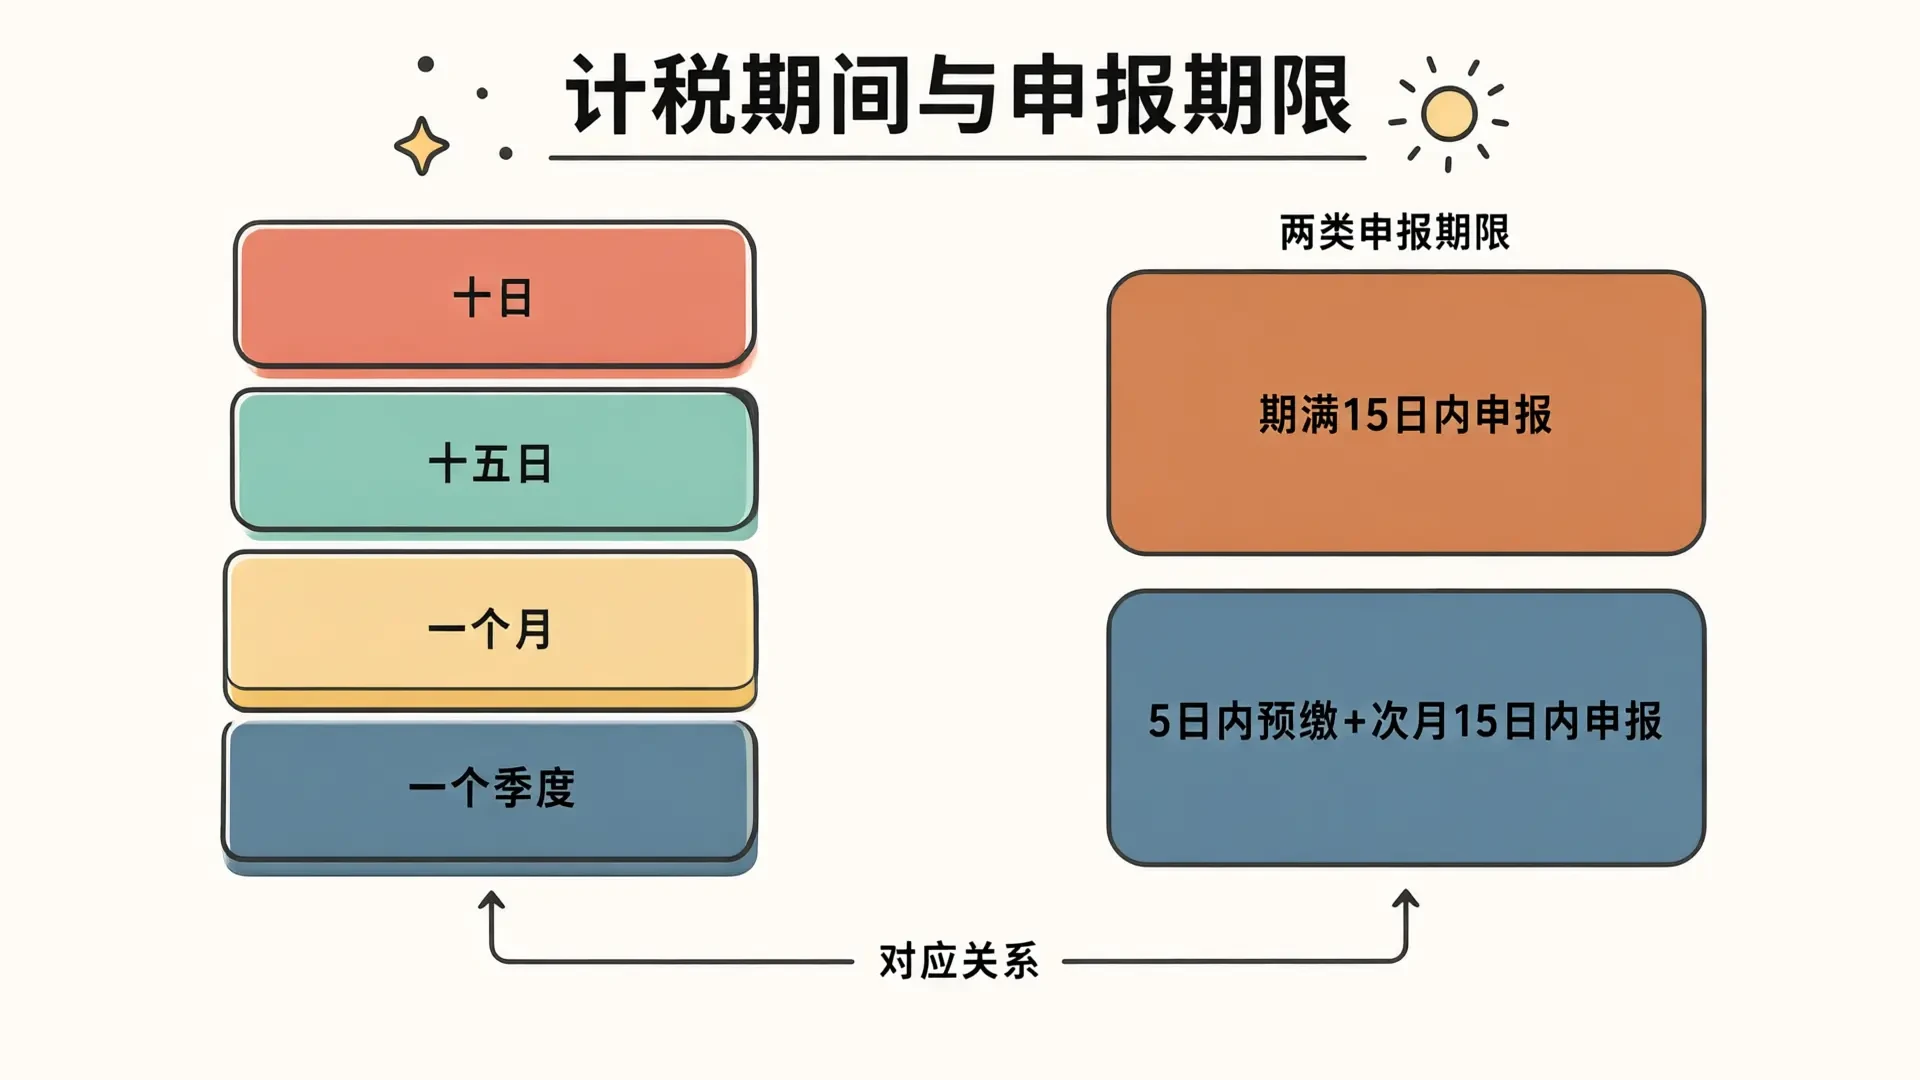
- *四档计税期间**
| 期间 | 说明 |
|---|---|
| 十日 | 按日核定的短期期间 |
| 十五日 | 按半月核定 |
| 一个月 | 最常见的一档 |
| 一个季度 | 须符合法定条件方可适用 |
- *两类申报期限**
以 1 个月或 1 个季度 为计税期间:
- 自期满之日起 15 日内申报纳税
以 10 日或 15 日 为计税期间:
- 期满之日起 5 日内预缴,自次月 1 日起 15 日内申报
- *可以按季度的三类纳税人**
- 小规模纳税人
- 一般纳税人中的银行、财务公司、信托公司、信用社
- 国务院税务、财政主管部门确定的其他纳税人
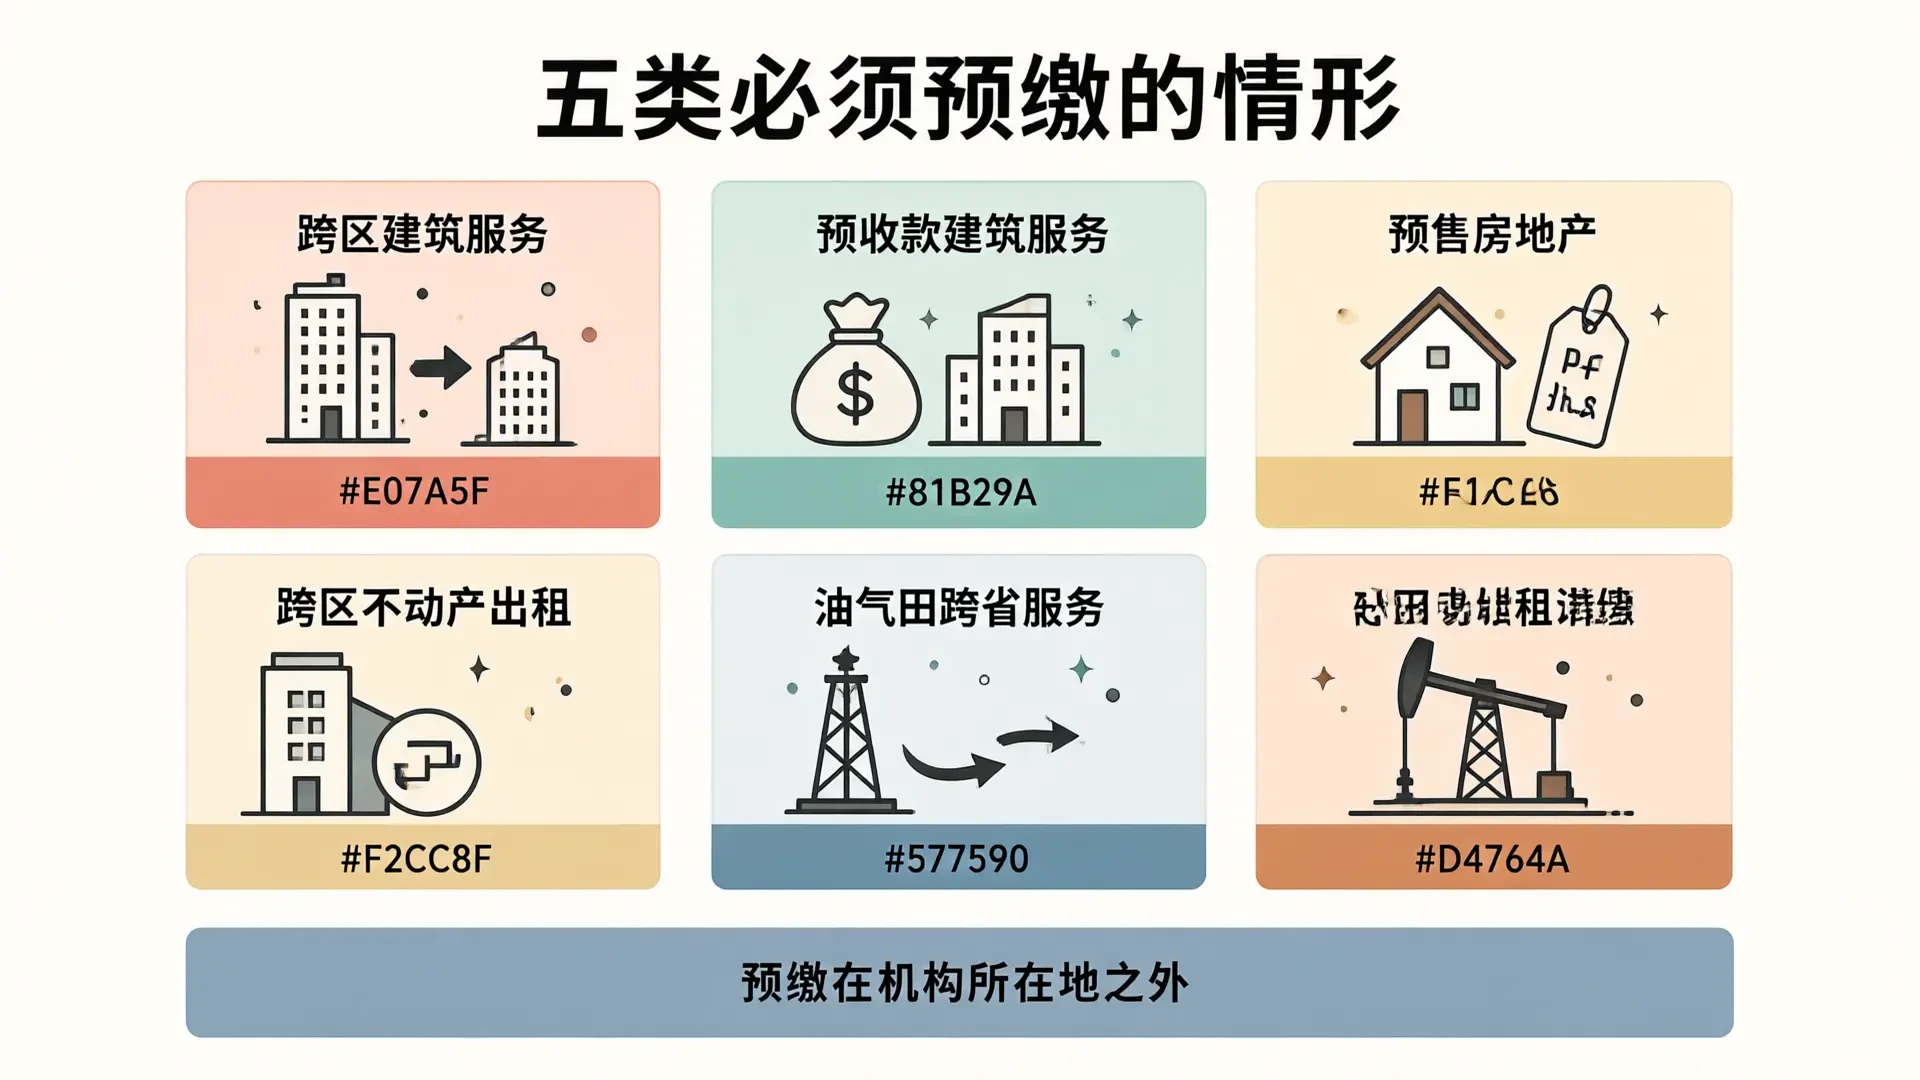
- *五类应当预缴税款的情形(实施条例第四十五条)**
① 跨地级行政区(直辖市下辖县区)提供建筑服务 ② 采取预收款方式提供建筑服务 ③ 采取预售方式销售房地产项目 ④ 转让或出租与机构所在地不在同一县(市、区、旗)内的不动产 ⑤ 油气田企业跨省(区、市)销售与生产原油、天然气相关的服务
依据《中华人民共和国增值税法》第三十条、第三十一条及《增值税法实施条例》第四十三、四十四、四十五条;实际申报期与顺延规则以主管税务机关公告为准。
报税这件事,很多人以为规则一直没变——事实上 2026 年 1 月 1 日起施行的增值税法动了其中一处,而且是影响面最广的一处。另外还有一批人适用着按次纳税的规则,它的申报期限形态和按月按季度完全不同。 这篇把计税期间、申报期限、预缴情形和按次纳税一次讲清,并指出 2026 年需要重新核对的几个动作。
一、计税期间只有四档#
依《增值税法》第三十条,增值税的计税期间分别为十日、十五日、一个月或者一个季度。不经常发生应税交易的纳税人,可以按次纳税。纳税人的具体计税期间,由主管税务机关根据应纳税额的大小分别核定。 这里有一处变化值得单独说:原《营改增实施办法》曾规定增值税纳税期限包括 1 日、3 日、5 日、10 日、15 日、1 个月或 1 个季度。新法作了优化调整,删除了短周期选项。
- *实务含义**:如果你的公司过去按更短的周期申报,2026 年起需要按现行口径重新确认计税期间。这一条是最容易被漏掉的,因为系统不会主动提醒你「你原来的设置变了」。
二、申报期限只有两类,记法很简单#
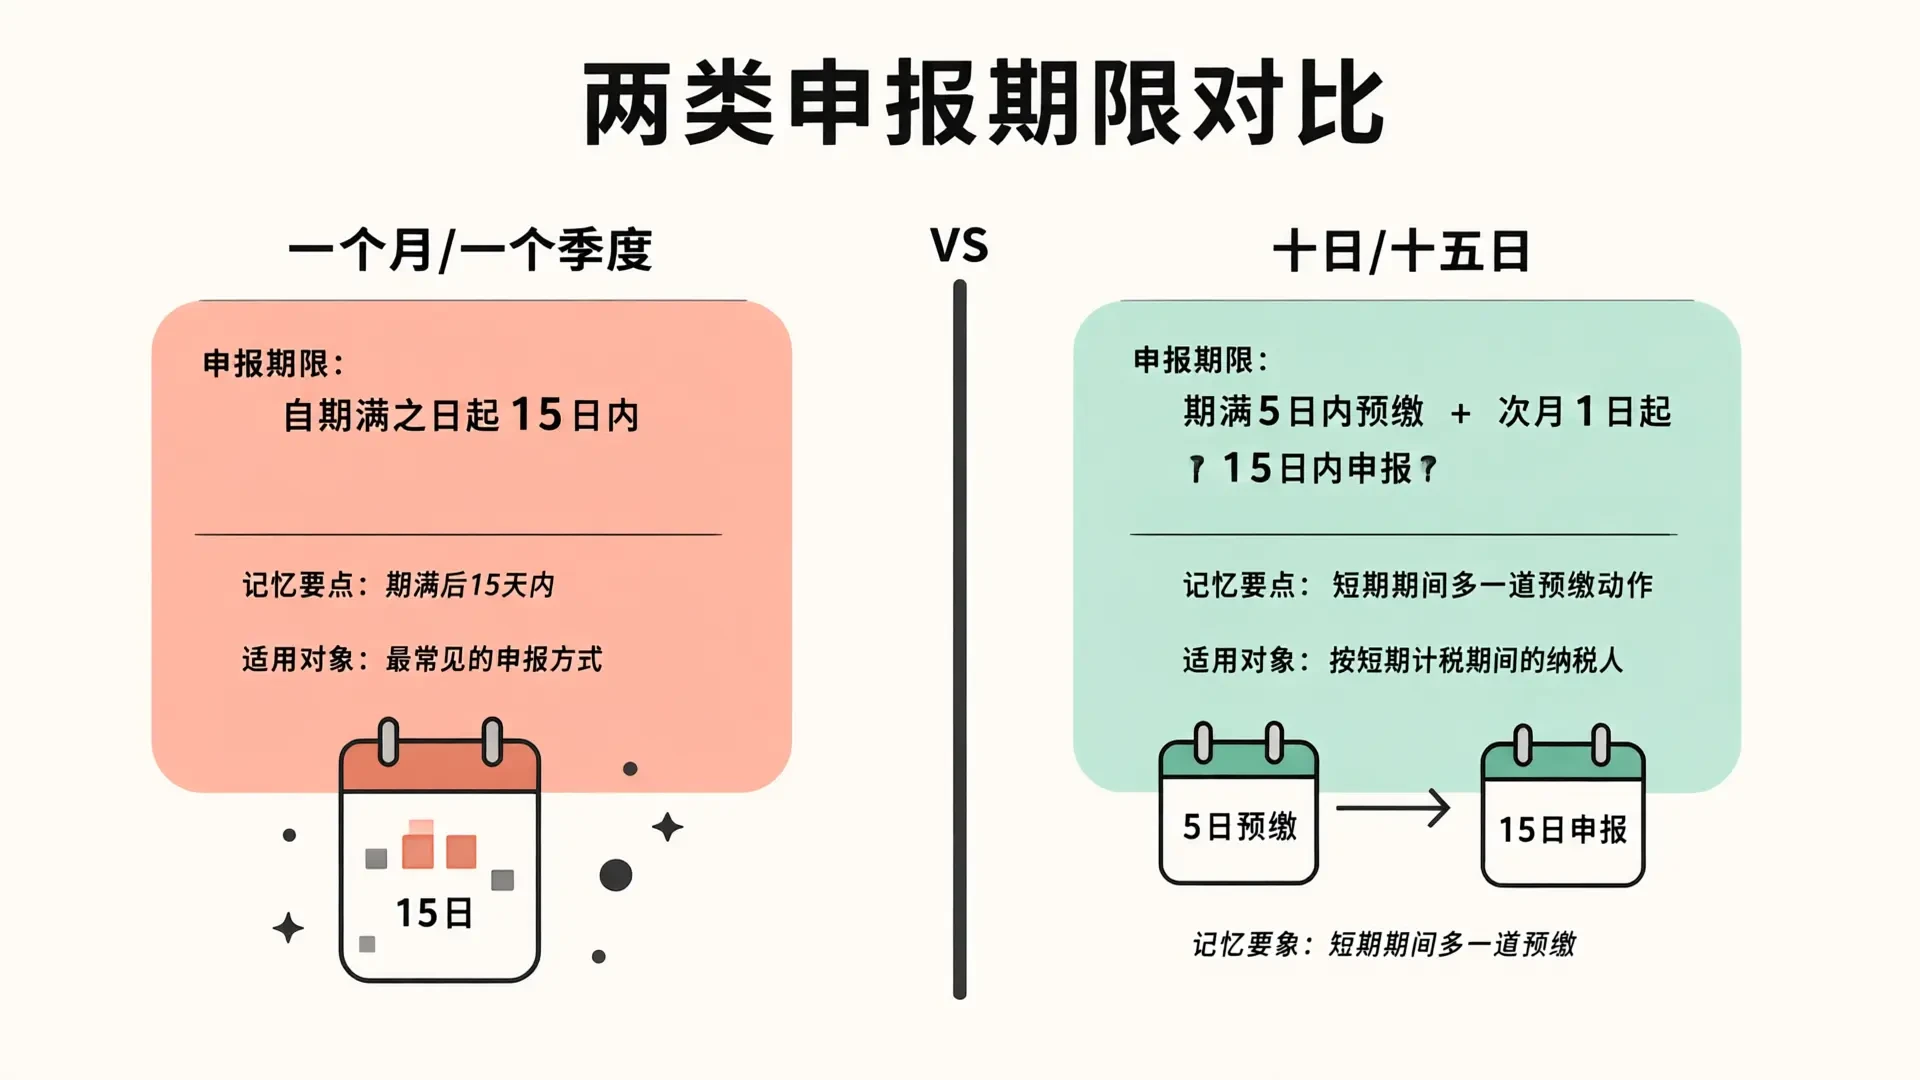
| 计税期间 | 申报期限 | 记忆要点 |
|---|---|---|
| 一个月 或 一个季度 | 自期满之日起 15 日内申报纳税 | 「期满后 15 天内」,最常见的一档 |
| 十日 或 十五日 | 期满之日起 5 日内预缴税款;自次月 1 日起 15 日内申报纳税 | 短期期间多一道预缴动作 |
所以实际操作上:按月申报的,通常是次月十五日前;按季度申报的,是季度期满后次月的十五日前。 扣缴义务人解缴税款的计税期间和申报纳税期限,依照上述规定执行。纳税人进口货物的,应当按照海关规定的期限申报并缴纳税款。
三、谁能按季度:三类纳税人#
依《增值税法实施条例》第四十三条,下列纳税人可以适用以一个季度为一个计税期间:
- 1小规模纳税人;
- 2一般纳税人中的银行、财务公司、信托公司、信用社;
- 3国务院税务、财政主管部门确定的其他纳税人。
注意措辞:是「可以适用」,不是「必须」。具体适用哪一档,最终由主管税务机关核定。所以不要默认小规模纳税人一定按季度——以核定为准。
四、五类情形必须预缴,不要忘了这一步#
预缴这件事分两个层次。
- *第一层:按短期计税期间的纳税人**
以十日或者十五日为一个计税期间的,应当自期满之日起五日内预缴税款(法律、行政法规对预缴税款另有规定的,从其规定)。
- *第二层:五类应当预缴的具体情形**
依实施条例第四十五条,下列情形应当按规定预缴税款:
| 情形 | 为什么容易漏 |
|---|---|
| 跨地级行政区(直辖市下辖县区)提供建筑服务 | 北京内部跨区提供服务容易忽略「跨县区」这个条件 |
| 采取预收款方式提供建筑服务 | 只要采取预收款方式就涉及,与是否跨区是两个独立条件 |
| 采取预售方式销售房地产项目 | 预售与销售是两个不同动作,预售先触发 |
| 转让或出租与机构所在地不在同一县(市、区、旗)内的不动产 | 跨区持有出租房产的,最容易漏 |
| 油气田企业跨省、自治区、直辖市销售与生产原油、天然气相关的服务 | 行业特殊,但一旦适用就必须在项目所在地预缴 |
这几类的共同特点是:预缴发生在机构所在地之外的属地。所以如果公司业务涉及跨区,预缴这件事要在机构所在地申报之外单独处理。
五、按次纳税:期限形态完全不同#
不经常发生应税交易的纳税人可以按次纳税。这类纳税人的申报期限不是「按期固定的申报日」,而是一个区间。
- *实施条例第四十四条**:按次纳税的纳税人,销售额达到起征点的,应当自纳税义务发生之日起至次年 6 月 30 日前申报纳税。
注意这个结构的含义:它不是「本月 15 日前」,也不是「季度后 15 日内」,而是从纳税义务发生之日起一直延续到次年 6 月 30 日。这个期限形态与前两类完全不同,所以适用按次纳税的企业必须单独记住。
六、2026 年需要重新确认的五个申报动作#
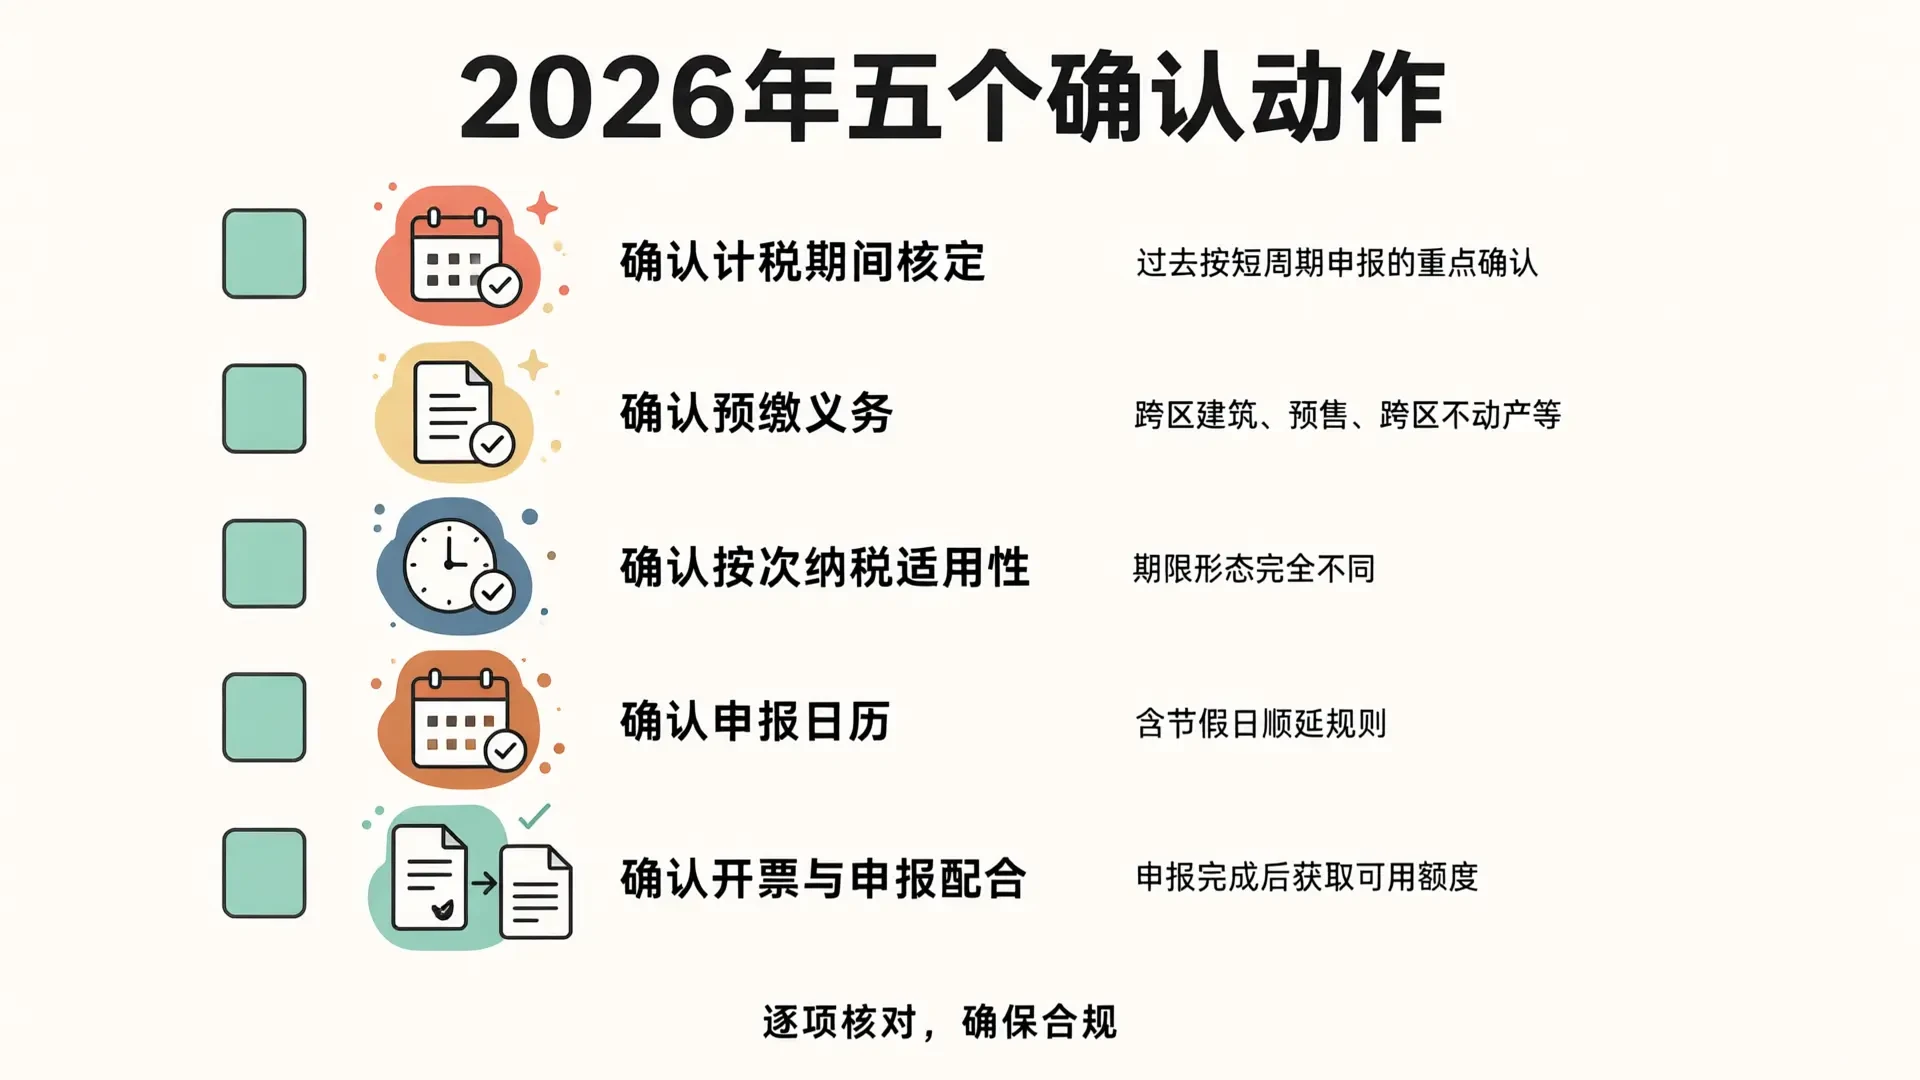
把上面这些规则对应到日常操作,有五件事建议在 2026 年内重新核一遍:
- 1确认本单位的计税期间核定:过去按短周期申报的,重点确认。
- 2确认预缴义务是否存在:业务涉及跨区建筑服务、预售、跨区不动产出租等情形的,逐项对照五类情形。
- 3确认是否适用按次纳税:适用的话申报期限形态完全不同,单独记。
- 4确认申报日历:把计税期间与申报期限落到具体日期上,含节假日顺延规则。
- 5确认开票与申报的配合节奏:完成上月所属期增值税申报后,系统才会自动获取可用发票总额度,两件事有先后依赖。
- 6*第 5 条值得单独强调**
发票总额度的恢复依赖于「当月完成上月所属期增值税纳税申报」。也就是说,如果额度用完了,单纯去申请调整不如先把申报做掉——申报完成后系统会自动获取可用额度。这是开票与申报之间最实用的一个联动关系。
七、别把「零申报」当成「不用申报」#
最后重复一条基础但重要的区分:
- 零申报:当期没有发生应税行为,申报表各项数据为零,这是正常状态,仍然需要按期完成申报。
- 不申报:这是问题。会产生异常记录,并影响后续业务办理。
公司停业期间同样要按期申报,这件事没有例外。很多公司的异常记录就是从「这段时间没生意,就没报」开始的。
八、写在最后#
报税规则本身不复杂,复杂的是它按时间点触发,而且不报不会有即时提醒。所以真正管用的做法只有两件:
- 1把计税期间和申报期限落到具体日期上,写进日历并设提醒,而不是记在脑子里。
- 22026 年重新核一遍本单位适用哪一档——新法调整了计税期间档次,这是一次性的核对动作,但很多人会漏掉。
这两件做完,报税这件事基本就不会出问题了。剩下的按期执行,比理解规则更重要。